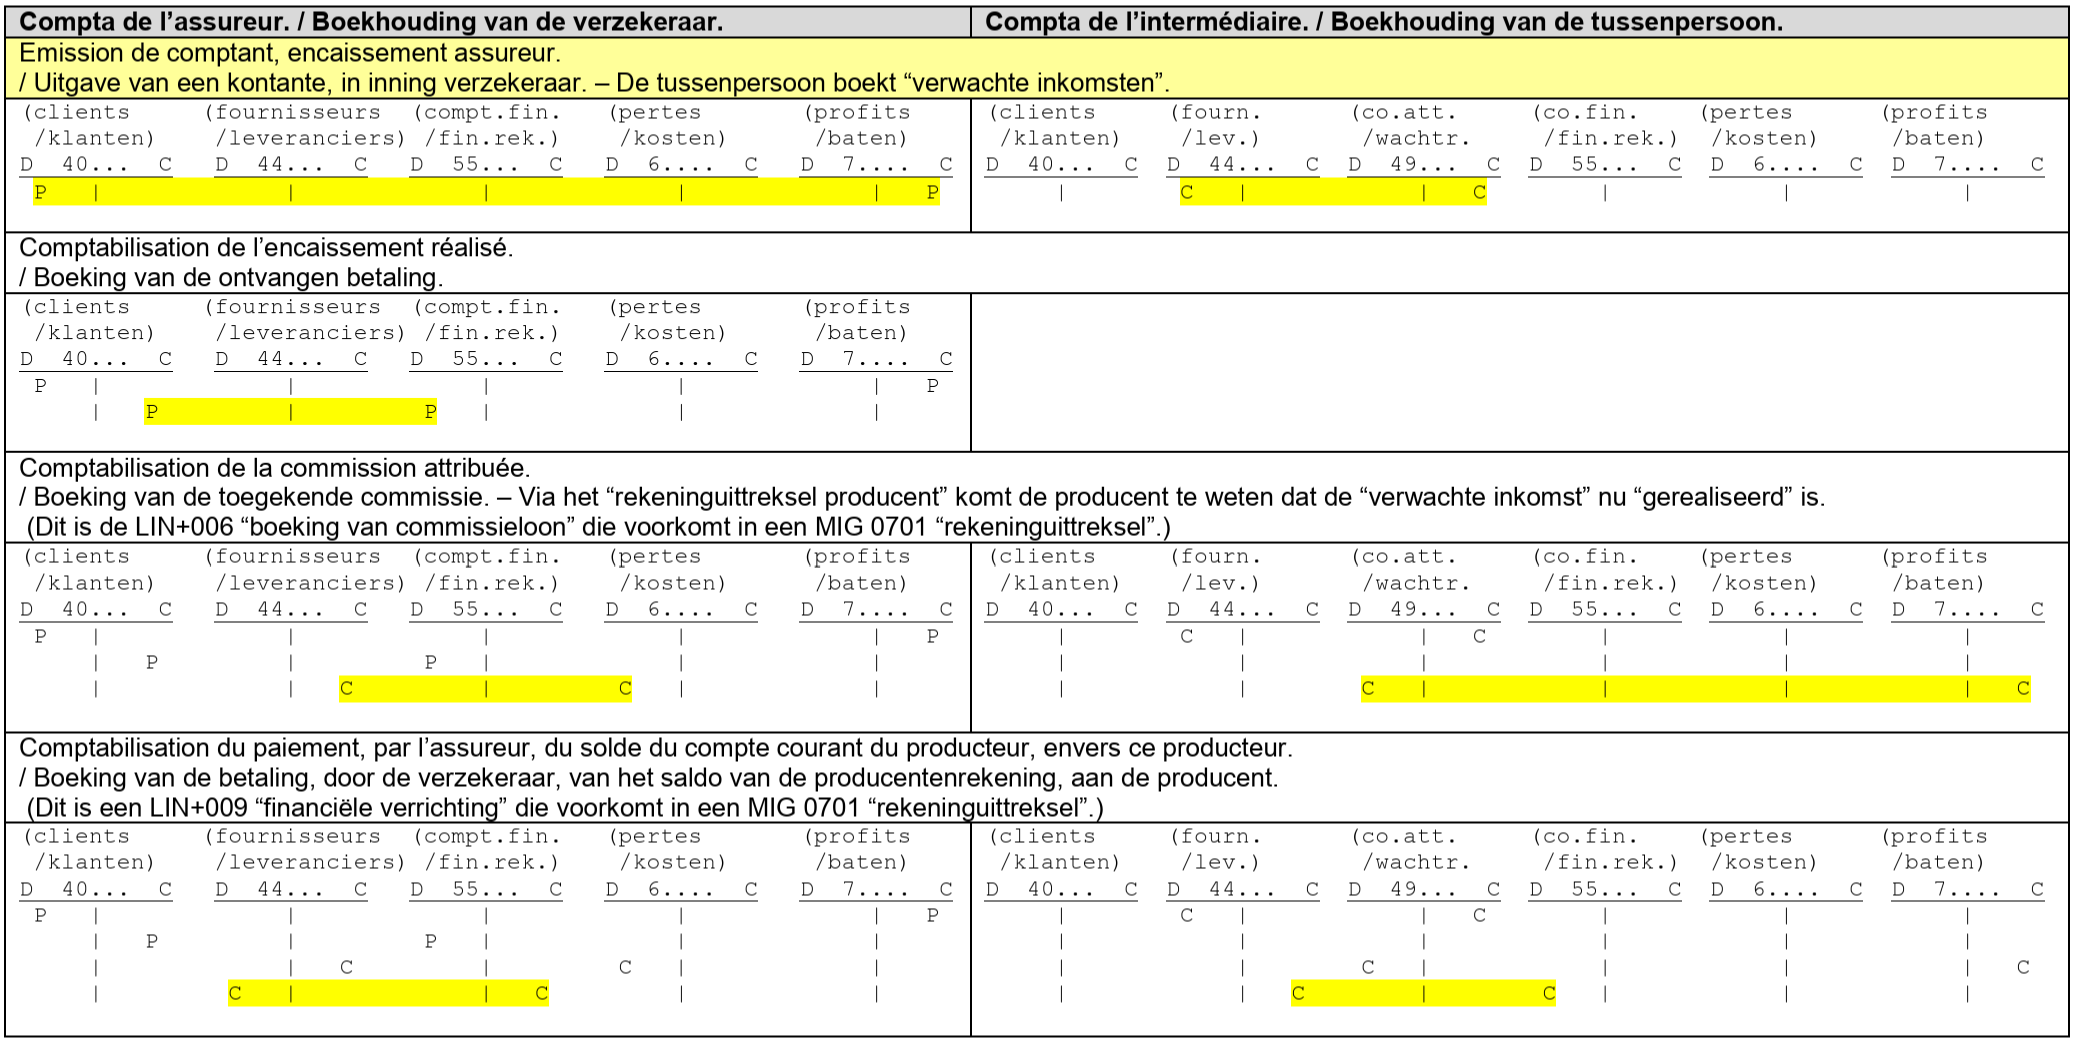
Les mouvements comptables ; point de vue de l’assureur, et point de vue de l’intermédiaire.
L’assureur émettant une quittance (mieux dit un avis de comptant, ou un avis d’échéance) enregistre telle transaction dans son système comptable.
Telle quittance peut être émise en « encaissement par l’assureur » ou en « encaissement par l’intermédiaire » ; ces cas distincts génèrent d’autres enregistrements comptables dits « mouvements comptables ».
Dans ce document nous décrivons les divers cas de figure que peuvent se présenter ; ces mouvements comptables, en sein de la comptabilité de l’assureur, et en sein de la compta de l’intermédiaire.
Le lecteur est supposé avoir une connaissance minimale de ce qu’est un plan comptable (du moins comme pratiqué en Belgique).
- 4 : les comptes courants
- 40 : les comptes courants clients
- 44 : les comptes courants fournisseurs
- 49 : les comptes d’attente
- 5 : les comptes financiers
- 6 : les comptes de résultat – pertes
- 7 : les comptes de résultat – bénéfices
Il est possible que la réalité est encore plus complexe. Certainement la comptabilité de l’assureur peut impliquer encore plus de comptes d’attente et/ou de transfert.
Le bût est ici de dresser les grandes lignes ; ici n’est pas cherché le dernier détail.
La comptabilité du producteur peut être simplifiée en laissant de coté la notion de « commission en attente ». Mais alors le producteur ne sait plus utiliser son système comptable comme instrument de suivi de l’encaissement à charge de l’assureur. Et là, il doit alors chercher d’autres moyens.