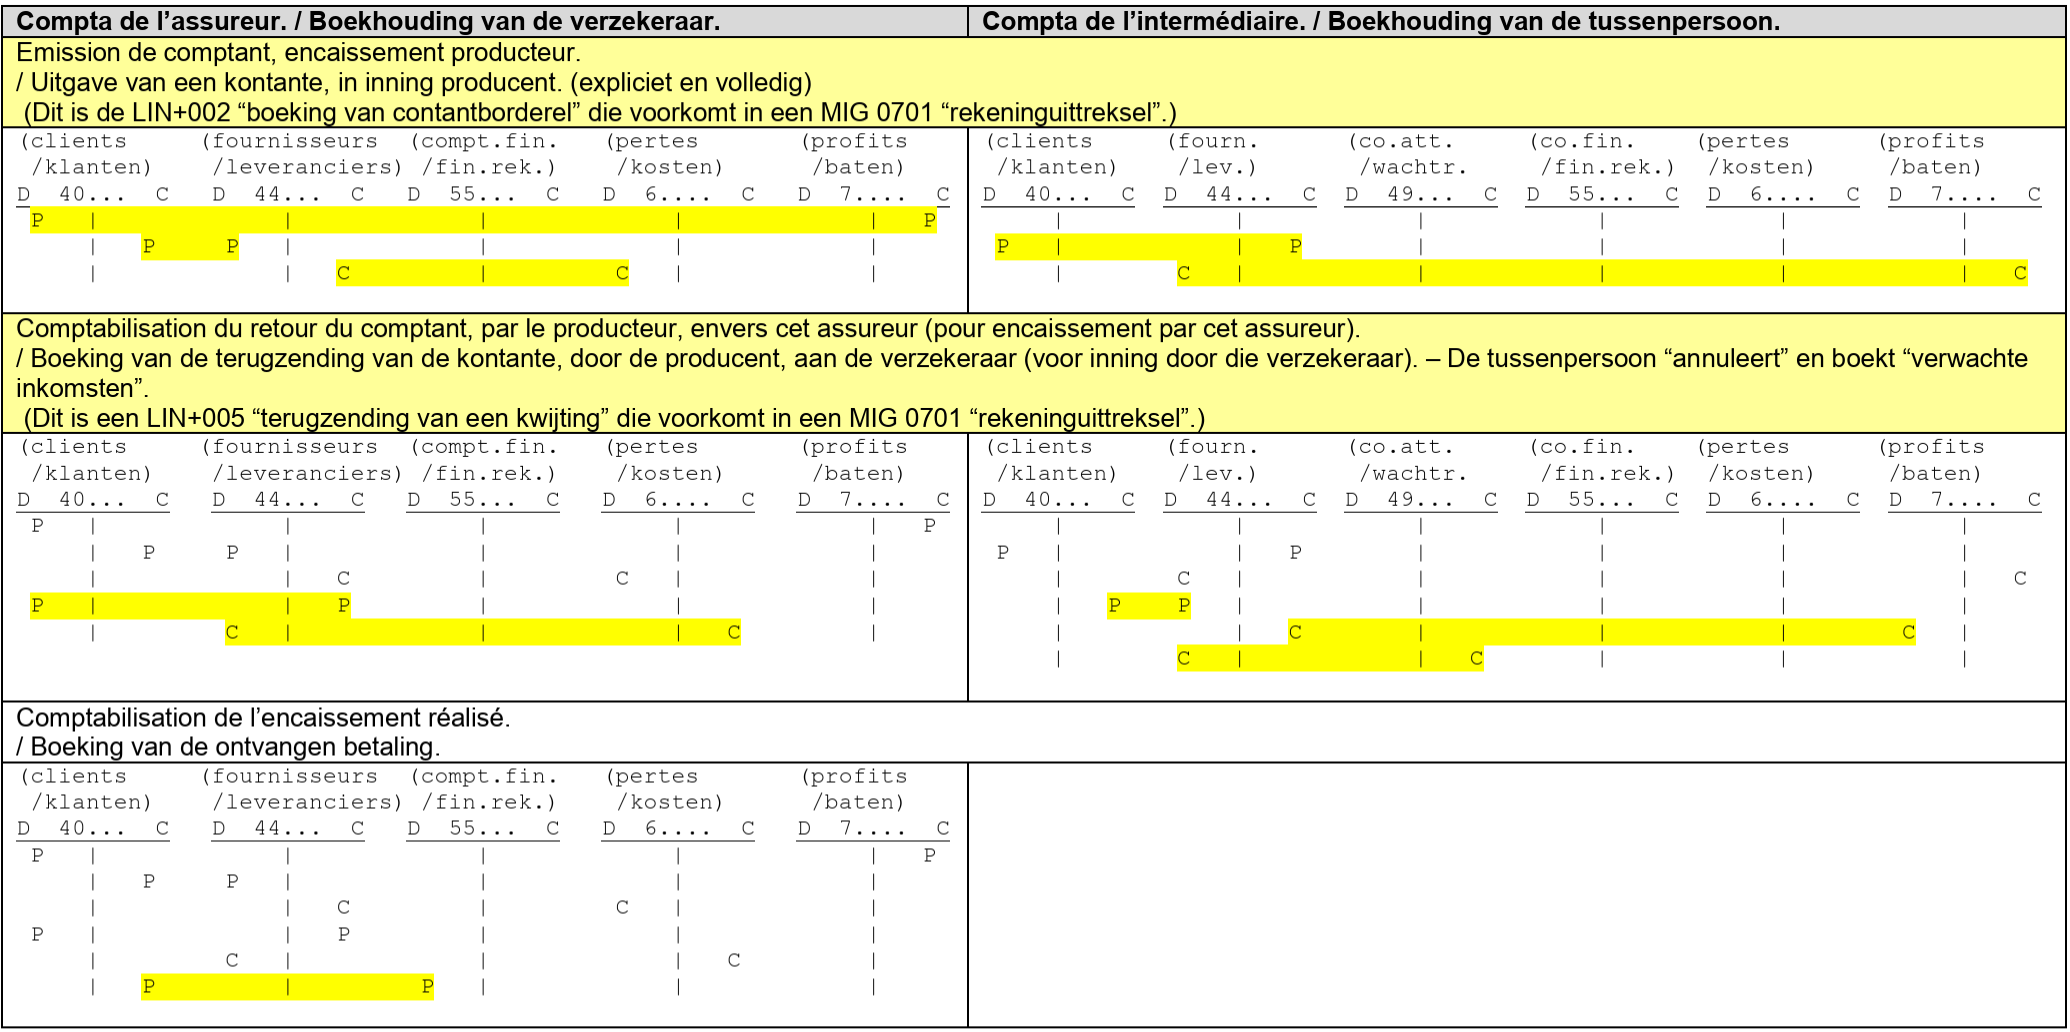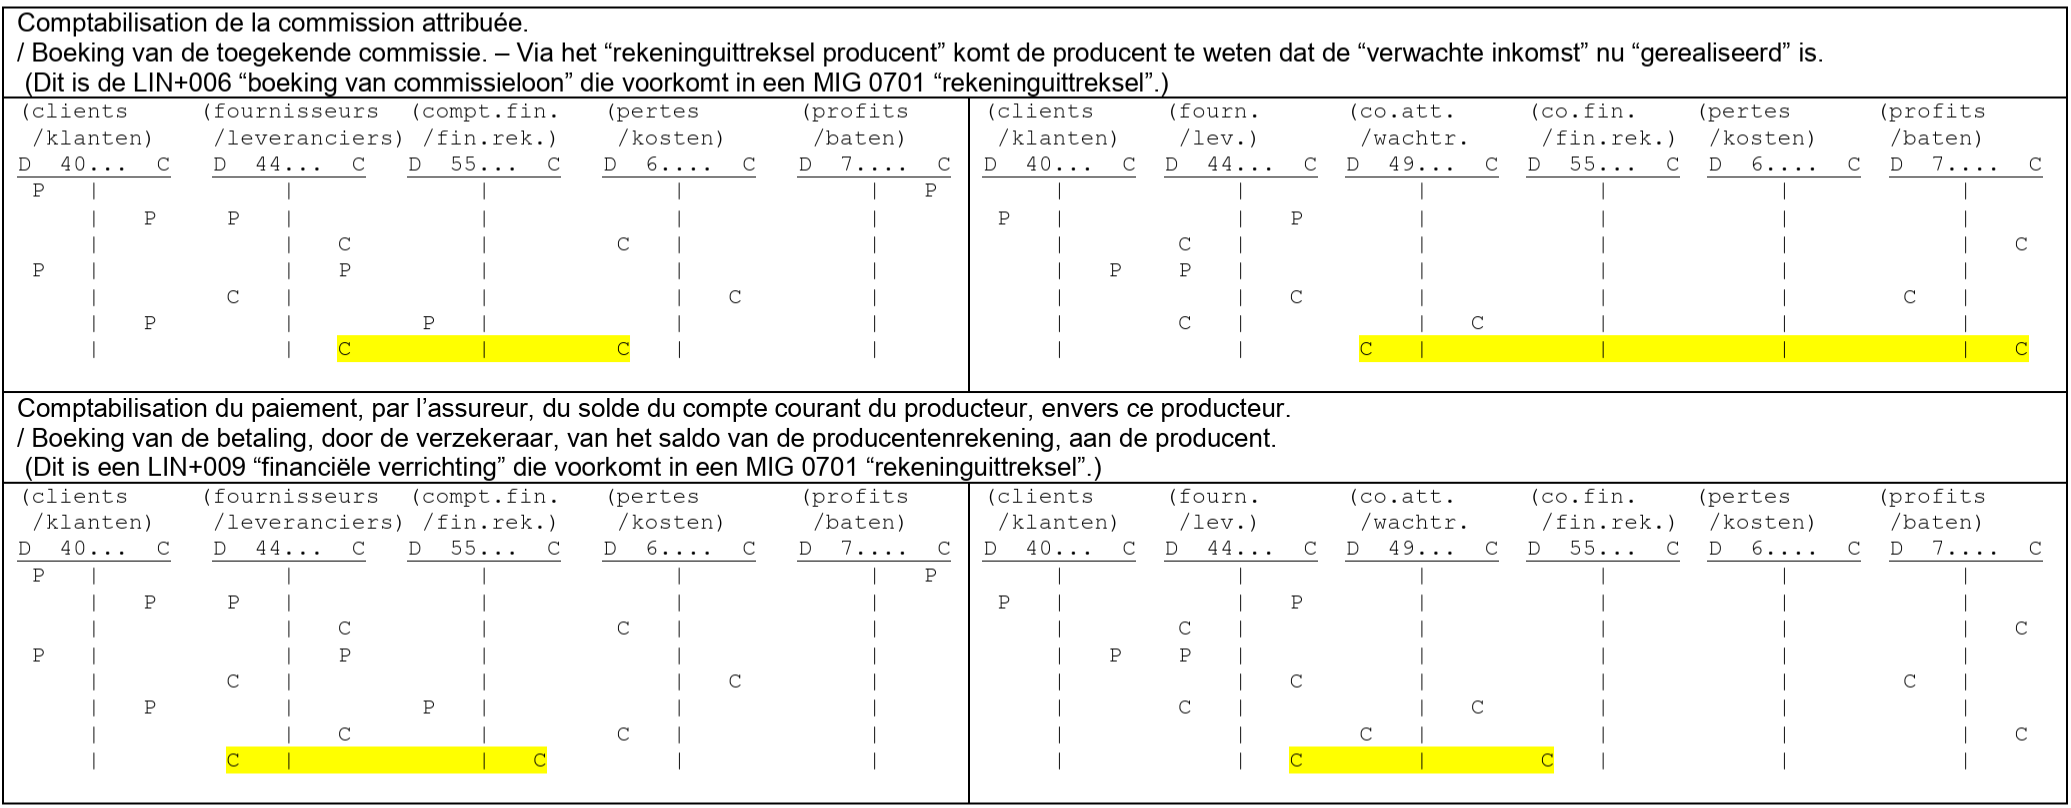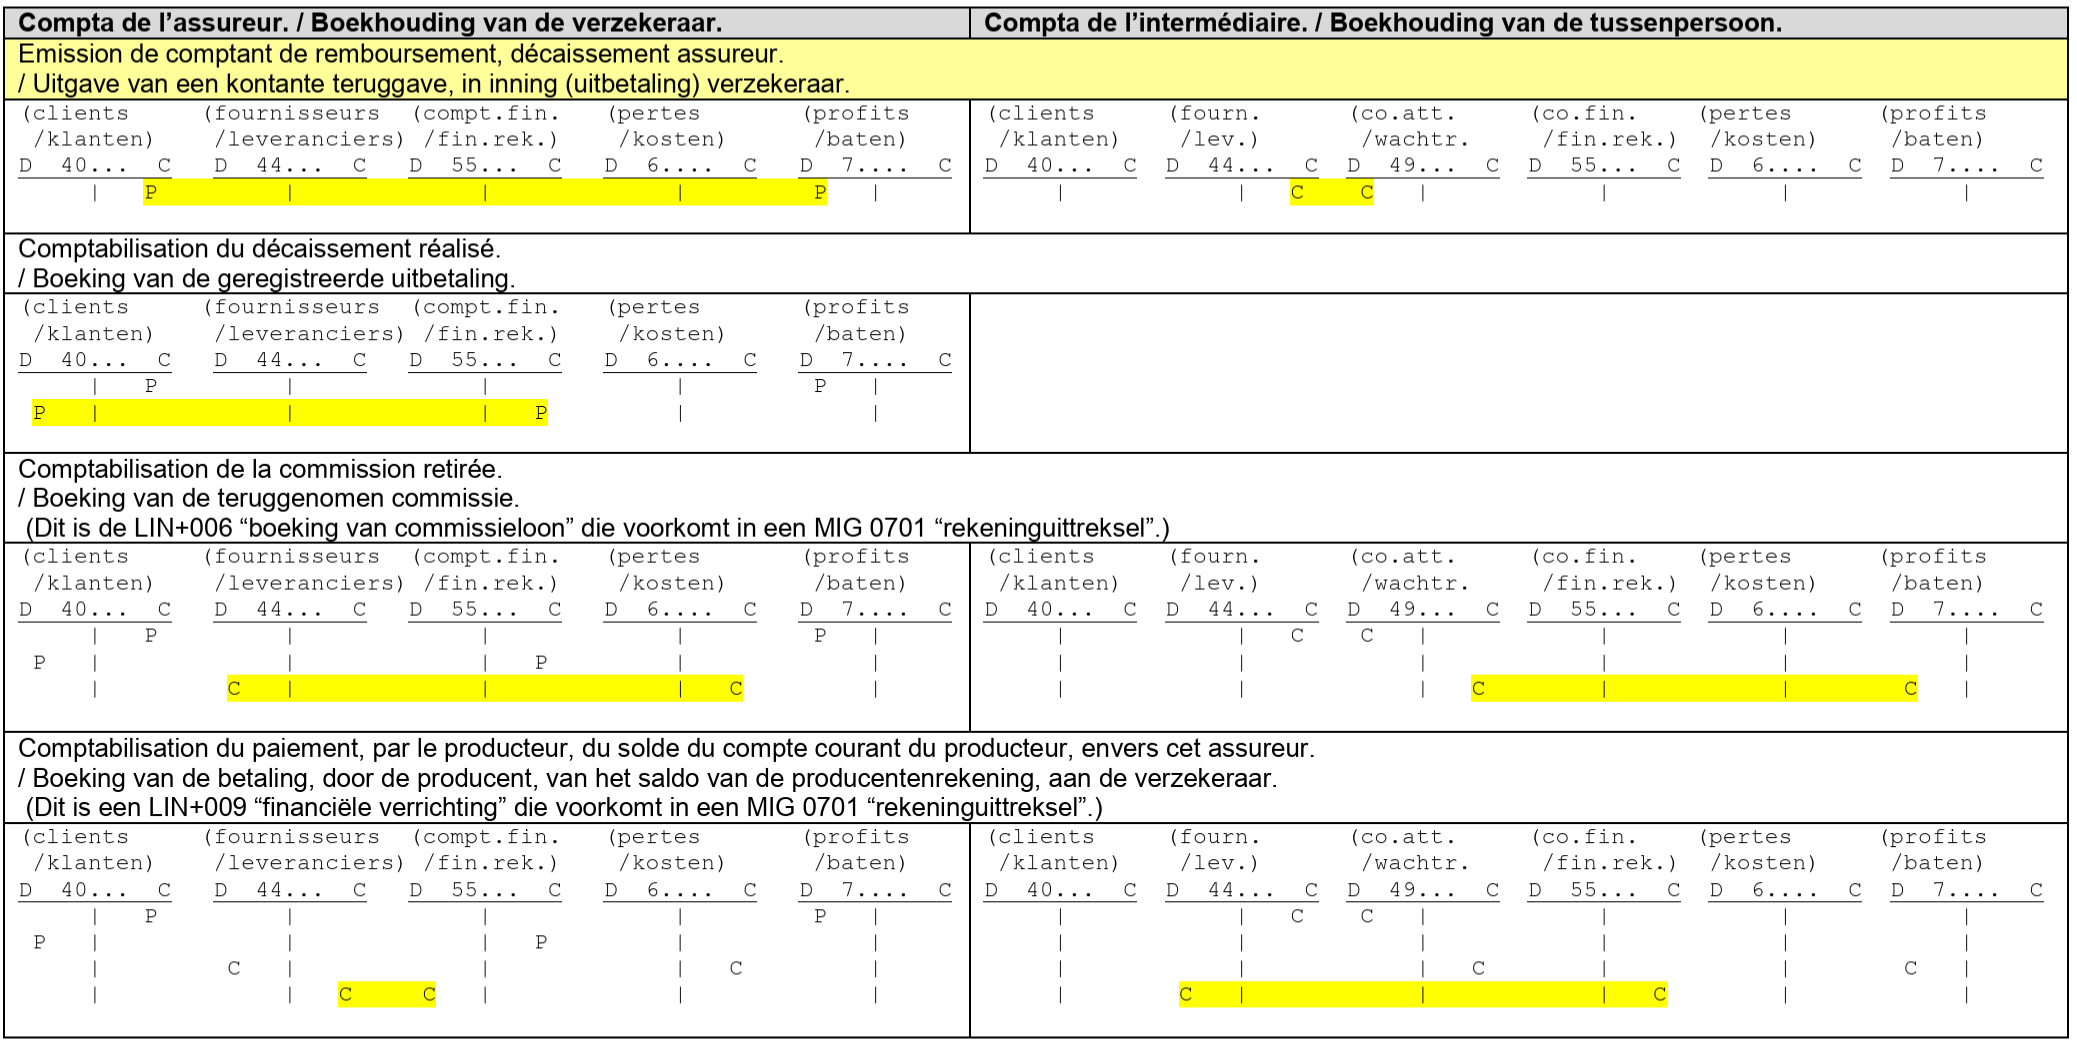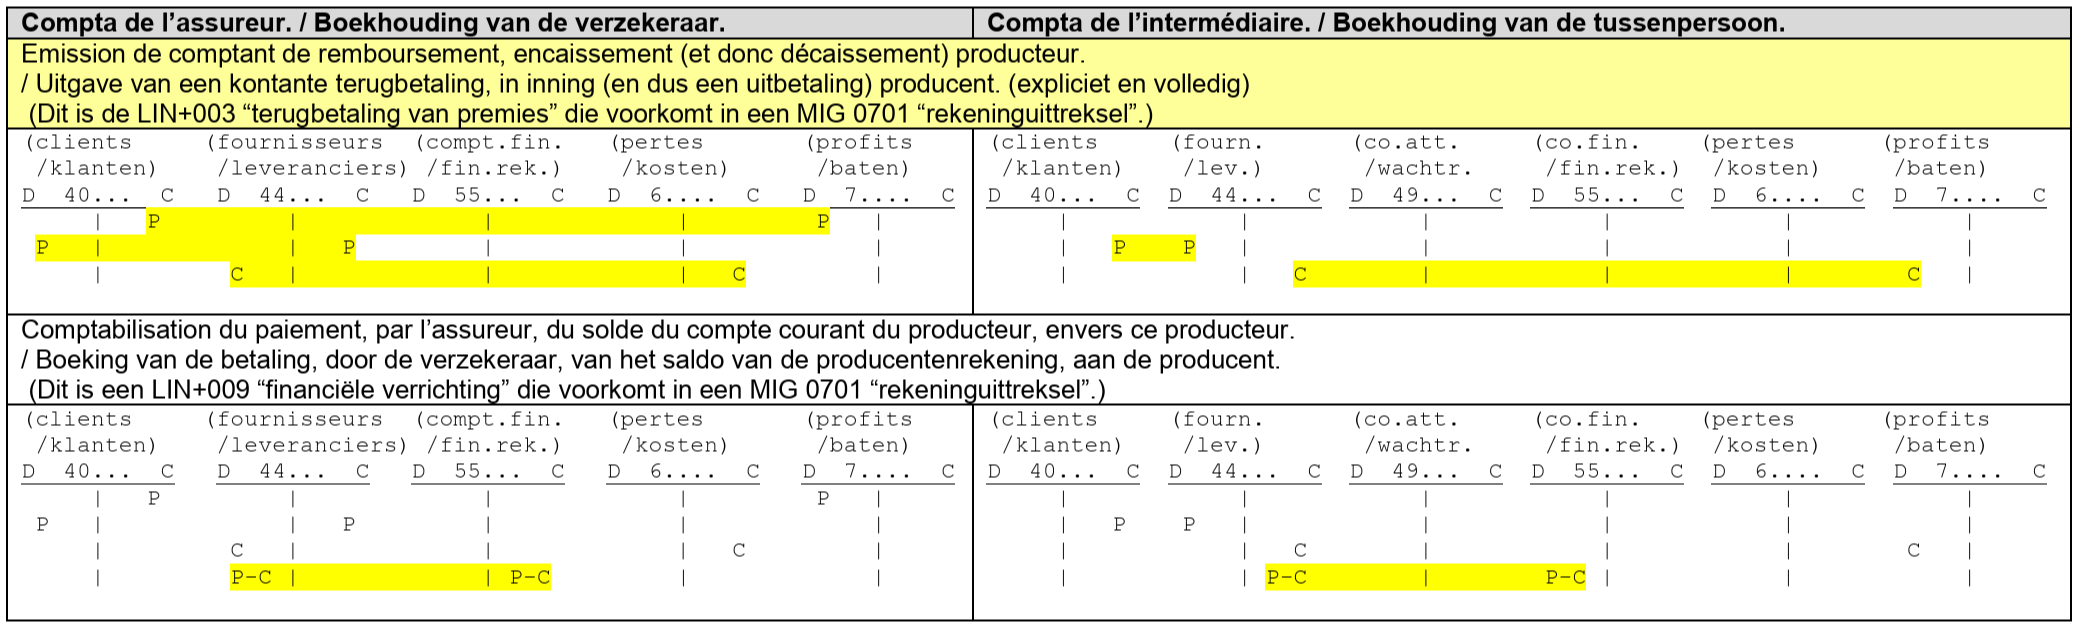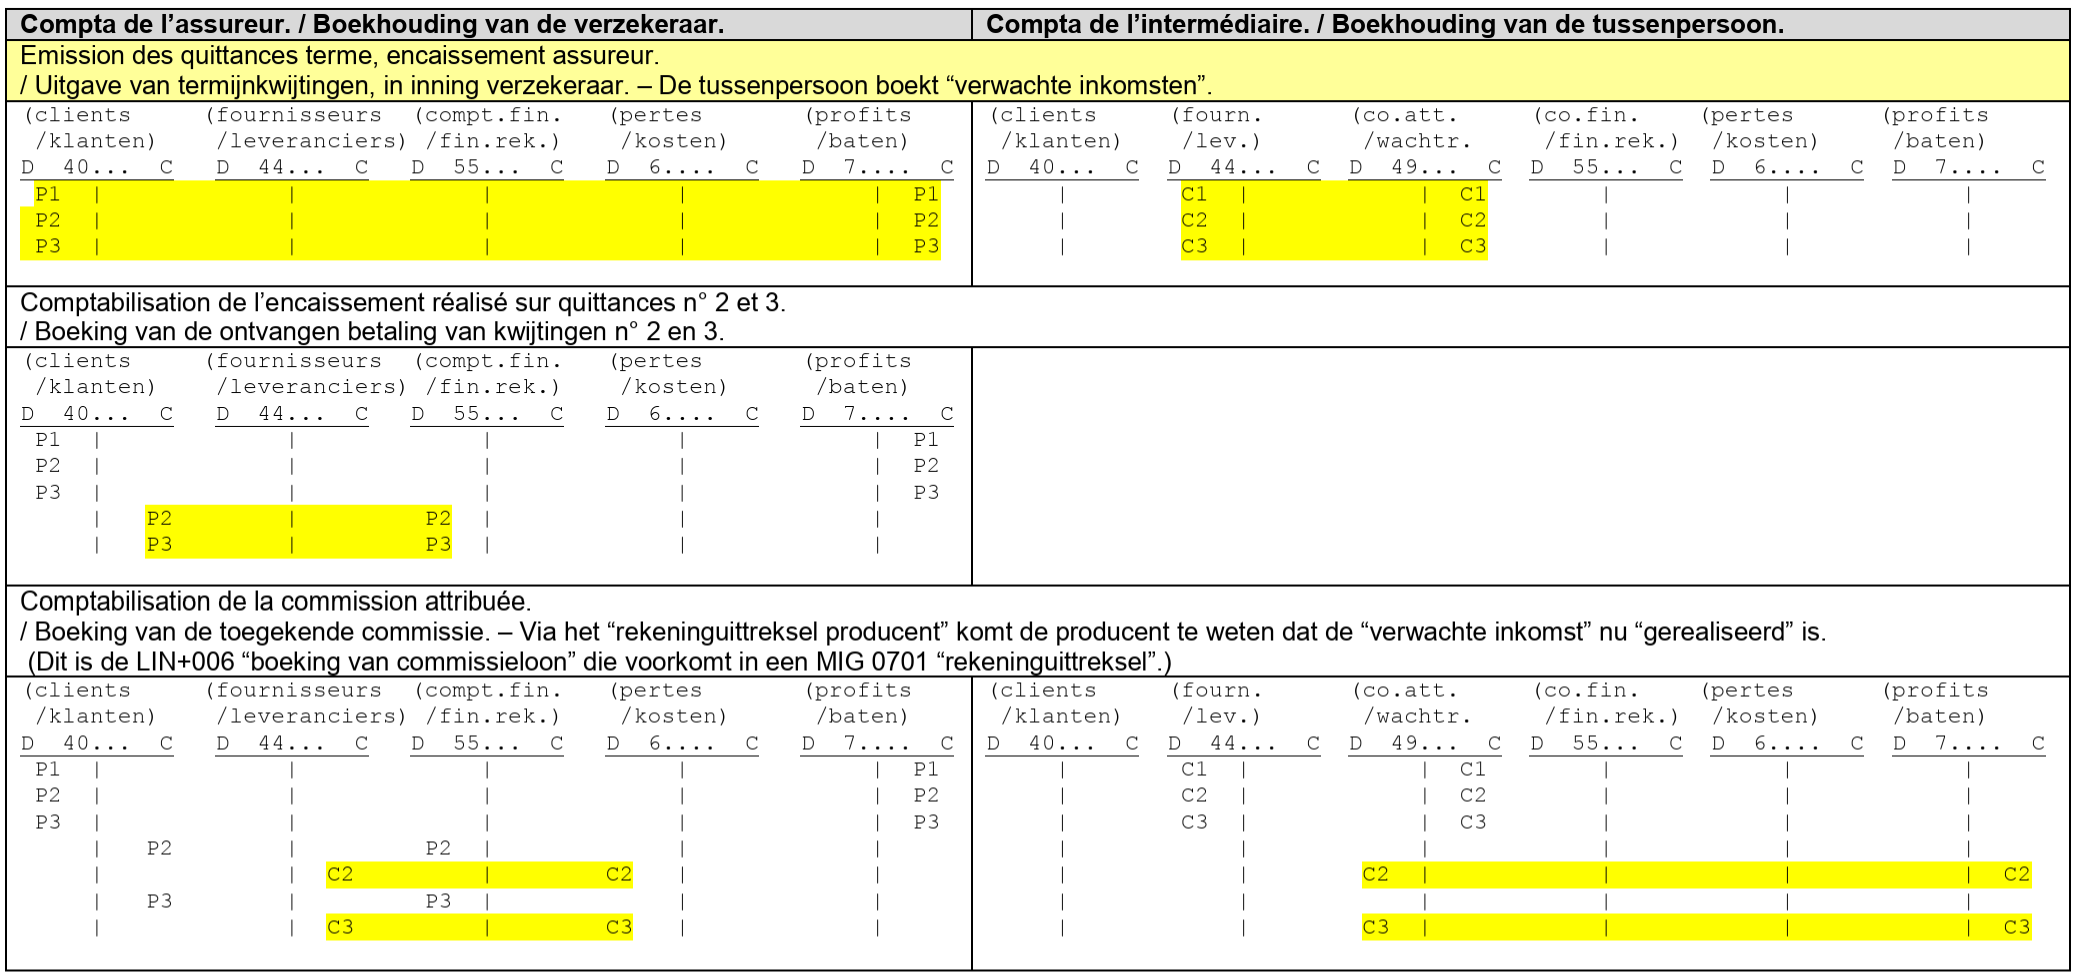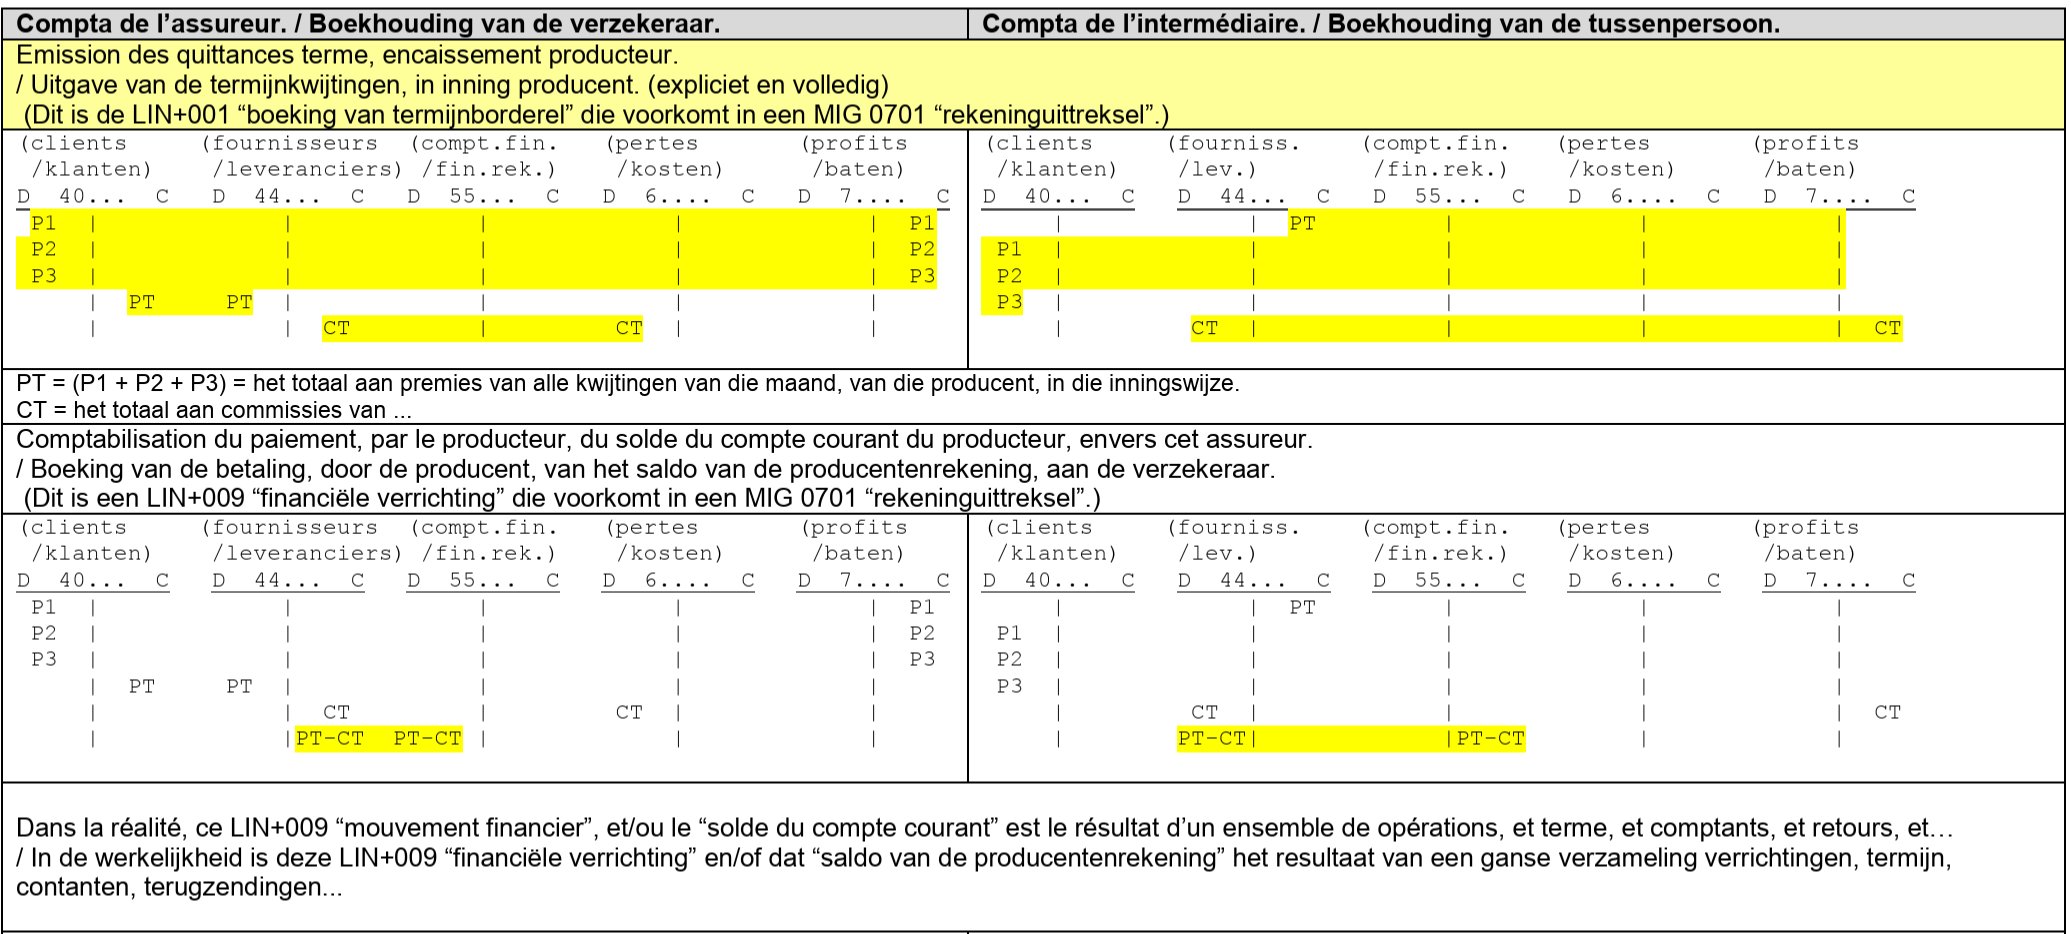
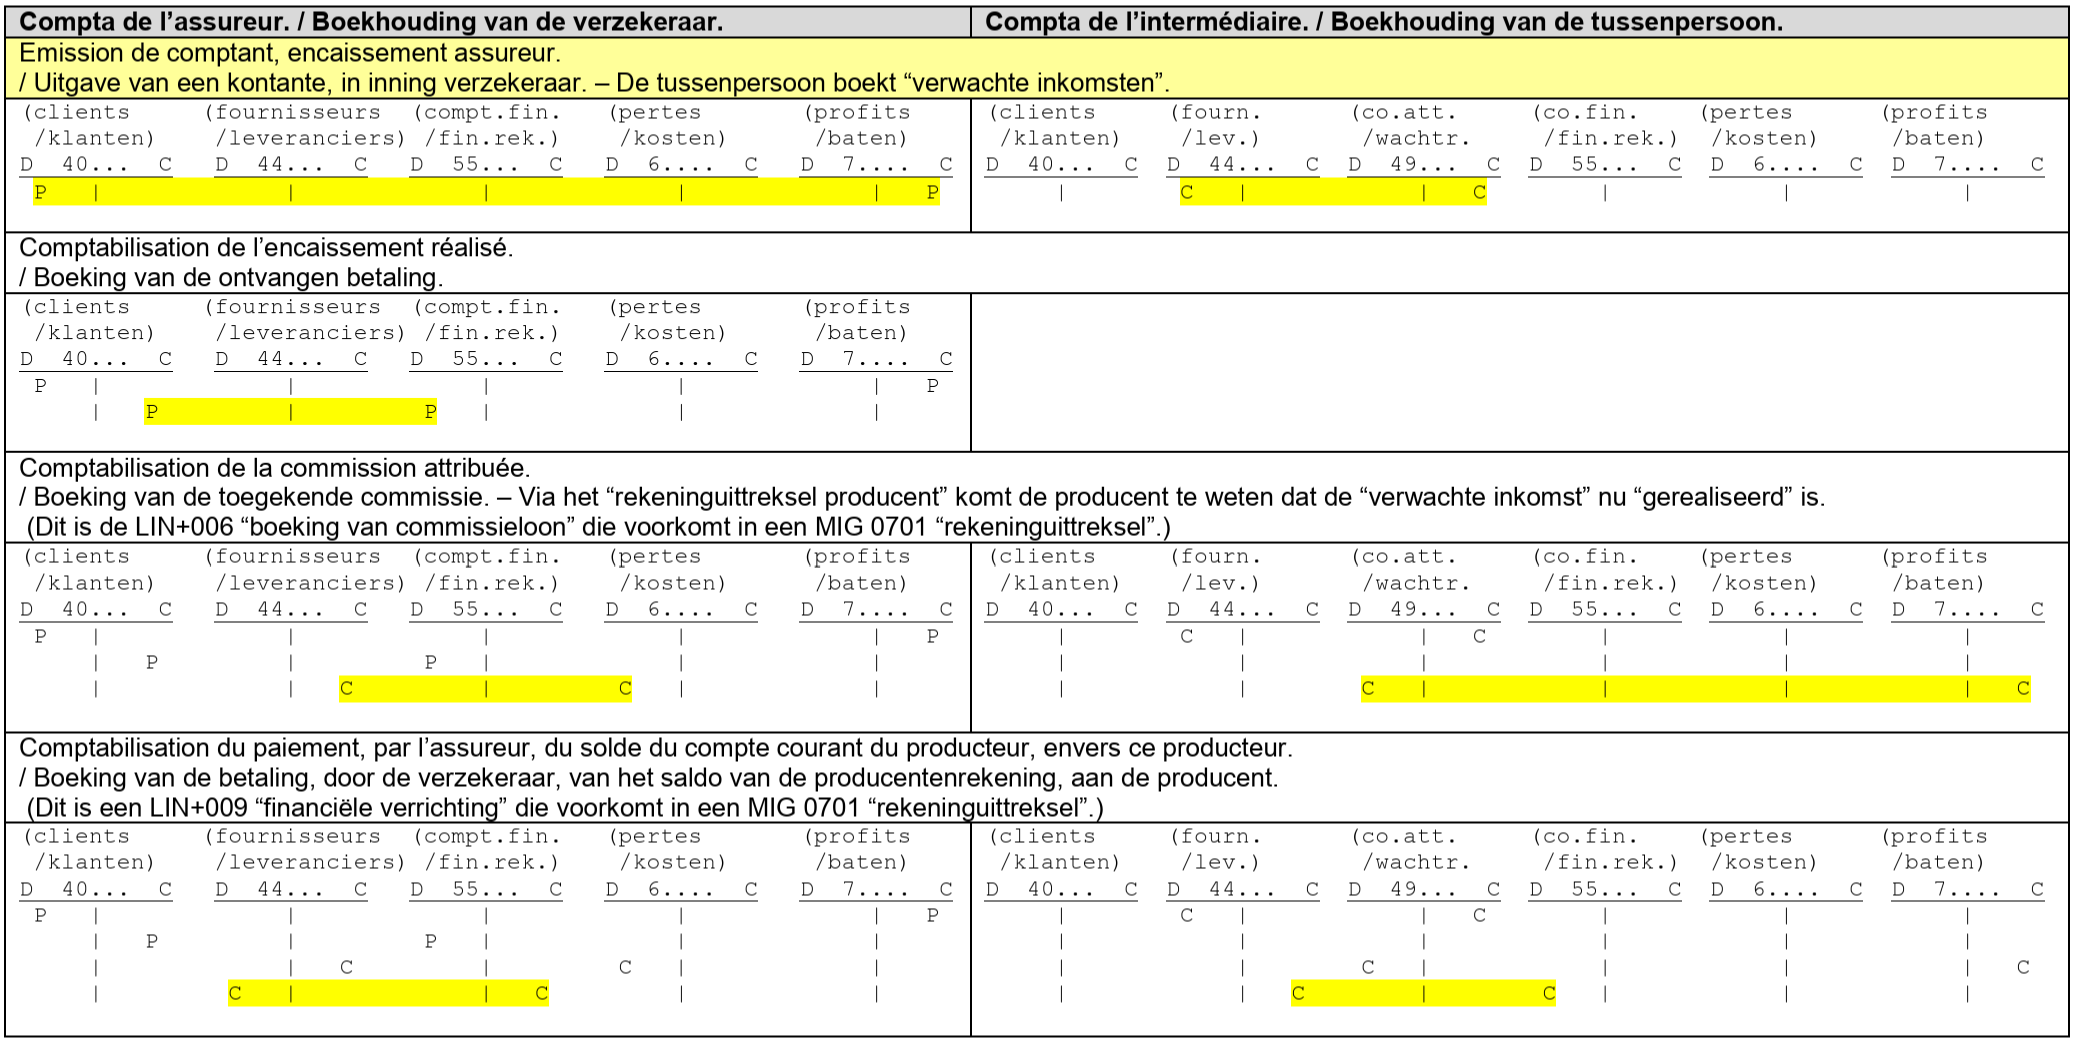
De boekhoudkundige bewegingen ; gezien door de verzekeraar, en gezien door de tussenpersoon
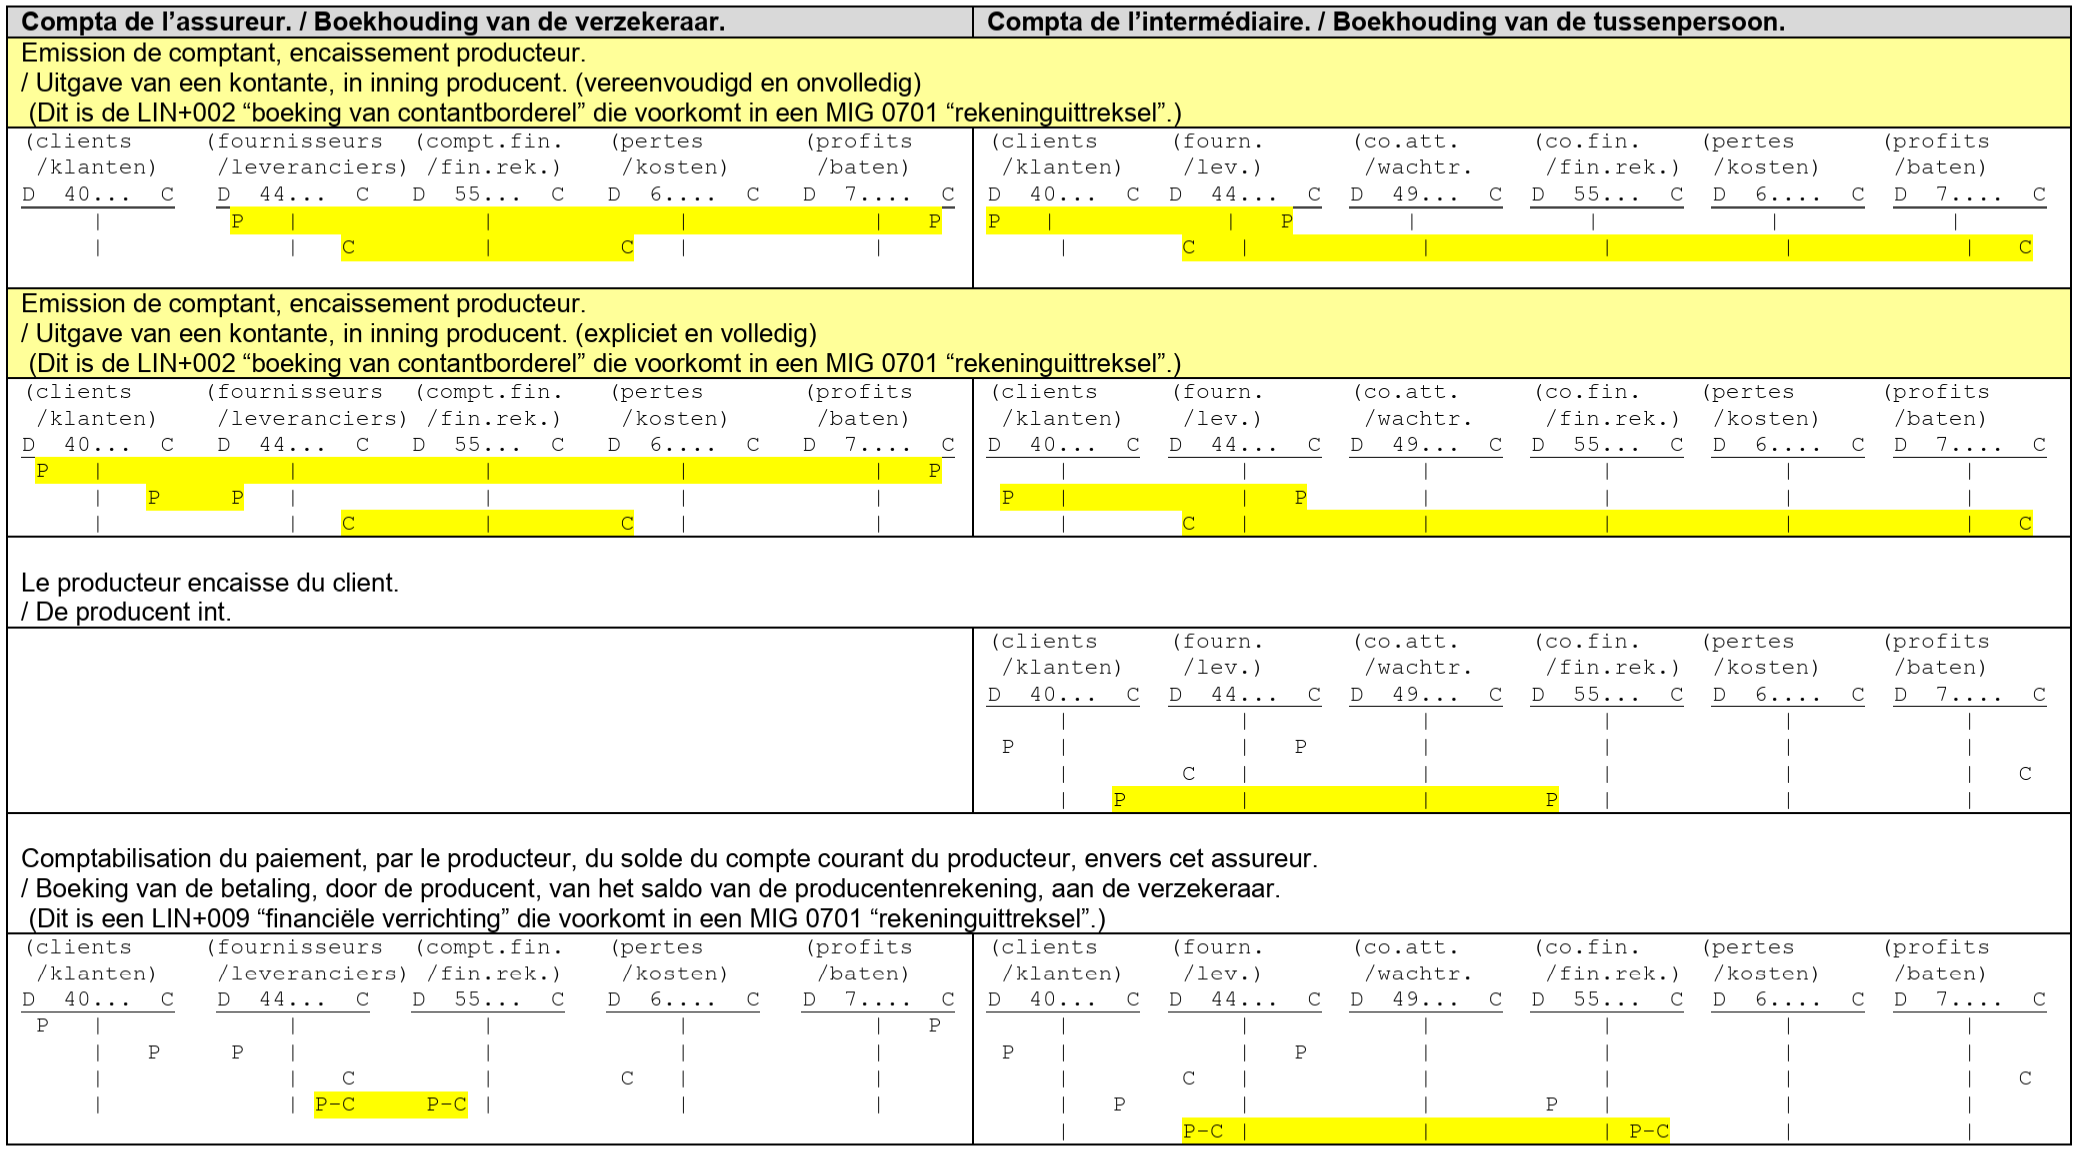
De verzekeraar geeft een kwijting uit (of beter nog, een bericht van contante, of een vervaldagbericht) en registreert zulke transactie in zijn boekhoudkundig systeem.
Dergelijke kwijting kan uitgegeven zijn in “inning verzekeraar” of in “inning tussenpersoon”, en die verschillen genereren verschillende boekhoudkundige registraties of nog “boekhoudkundige bewegingen”.
In dit document beschrijven we de verschillende mogelijke gevallen, de resulterende boekhoudkundige bewegingen in de boekhouding van de verzekeraar, en in de boekhouding van de tussenpersoon.
De lezer heeft best de nodige minimale kennis van wat een boekhoudkundig plan is (en dan meer in het bijzonder zoals in België gebruikelijk is).
- 4 : de rekeningen-courant (of lopende rekeningen)
- 40 : de lopende rekeningen klanten
- 44 : de lopende rekeningen leveranciers
- 49 : de wachtrekeningen
- 5 : de financiële rekeningen
- 6 : de resultaatsrekeningen – kosten
- 7 : de resultaatsrekeningen – opbrengsten
Zeker wat betreft de boekhouding van de verzekeraar, en in mindere mate wat betreft deze van de producent, kan de realiteit nog wat complexer zijn ; er worden mogelijks nog méér wacht- en/of overlopende rekeningen gebruikt.
De bedoeling is hier echter slechts de “grote lijnen” uit te leggen.
De boekhouding van de producent kan eenvoudiger, als men de notie « verwachte commissie » niet beheert. De producent kan dan echter niet langer via de boekhouding de “incasso-activiteit” van de verzekeraar opvolgen. Daar zijn dan eventueel andere middelen voor te zoeken.
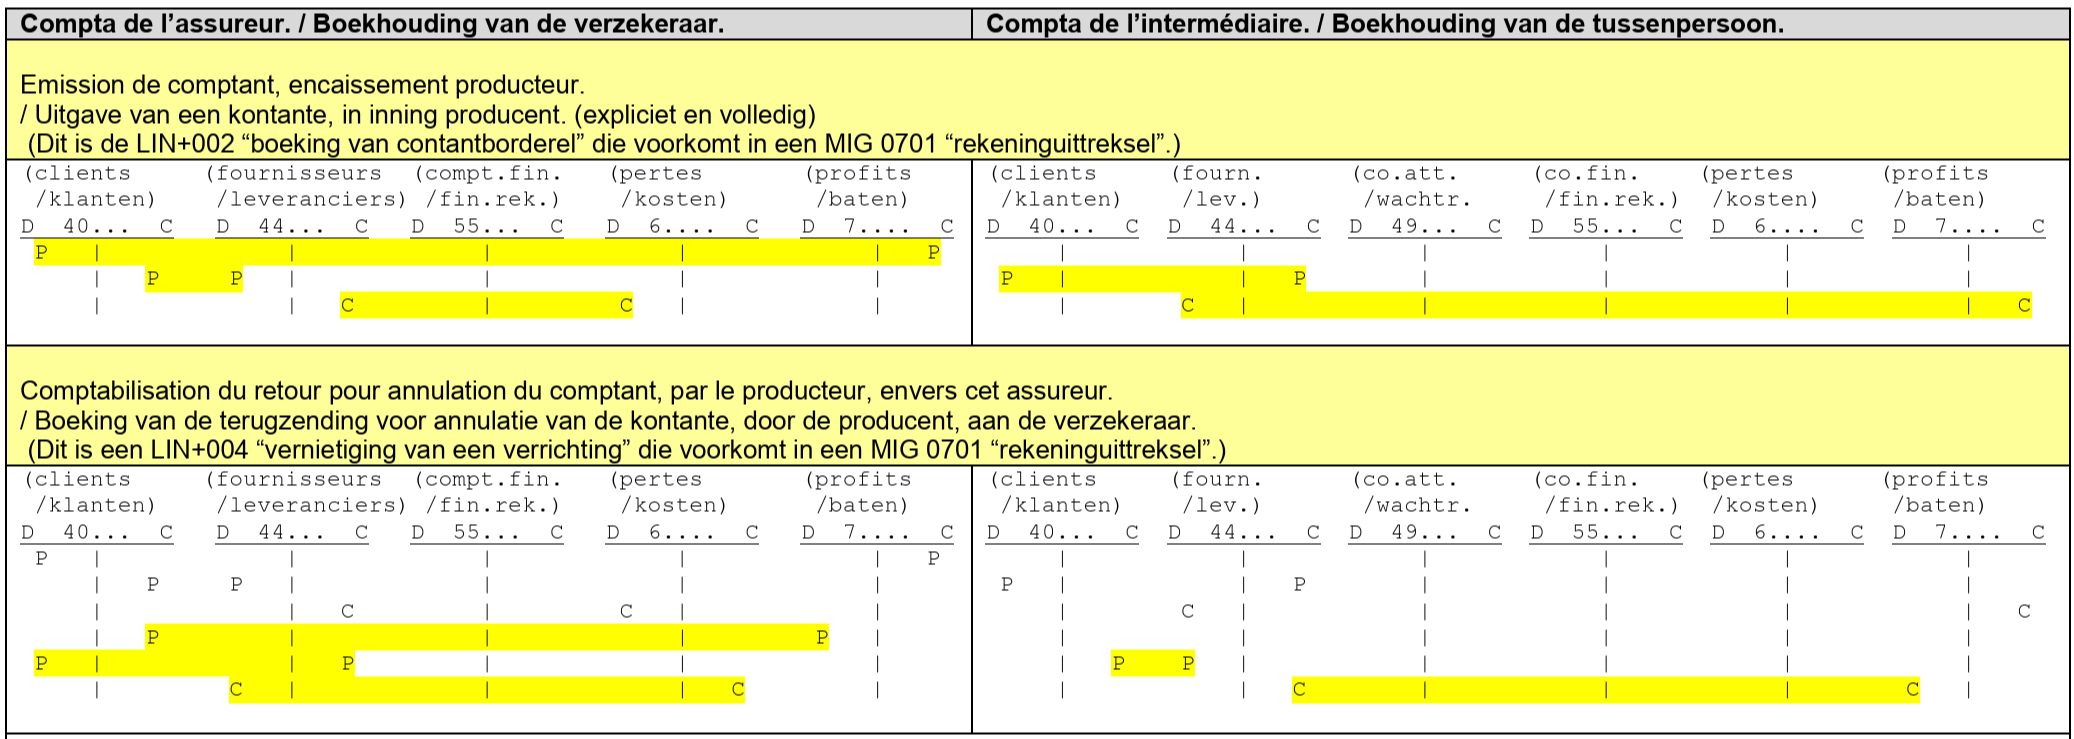
Let op: dit is slechts een van de mogelijke variantes van een LIN+004 "vernietiging van een verrichting", het is immers in essentie een tegenboeking, en dus afhankelijk van wat die oorspronkelijk boeking was. .